Résultat d’exploitation
activité couranteProduits d’exploitation - charges d’exploitation
Il mesure la performance du cœur de métier.


Le résultat d’exploitation répond à une question simple : l’activité normale de l’entreprise gagne-t-elle de l’argent une fois ses charges courantes payées ? Il ne parle pas encore d’impôts, d’intérêts bancaires ou d’événements exceptionnels. Il isole le cœur du jeu : vendre, produire, livrer, payer les équipes, absorber les loyers, les achats, les amortissements et les frais nécessaires à l’exploitation.
C’est pour cela qu’il mérite mieux qu’un calcul recopié à la fin de l’année. Bien lu, il devient un tableau de bord de gestion. Il montre si le modèle économique tient, si les prix couvrent vraiment les coûts, si la croissance consomme trop de marge ou si une dépense fixe est devenue trop lourde. L’objectif n’est pas de remplacer l’expert-comptable, mais de savoir lire le signal avant que la partie ne se complique.
Commencez par le périmètre. Sans ce cadre, le bon chiffre peut conduire à une mauvaise décision.
Le résultat d’exploitation sert à mesurer la rentabilité opérationnelle. Autrement dit, il regarde si l’entreprise gagne de l’argent avec son activité principale, avant les choix de financement, les impôts sur les bénéfices et les événements non récurrents. Pour une agence, un commerce, un studio, un atelier ou une PME de services, c’est souvent l’indicateur le plus parlant pour juger la solidité du modèle. Il ne juge pas tout, mais il évite de piloter à l’aveugle.
Il ne faut pas le confondre avec le chiffre d’affaires. Le chiffre d’affaires indique ce qui a été vendu. Le résultat d’exploitation montre ce qu’il reste après les charges liées à cette activité. Une entreprise peut afficher une croissance visible, signer plus de clients, embaucher davantage et pourtant voir son résultat opérationnel reculer si les coûts progressent plus vite que les revenus.
Il ne faut pas non plus le confondre avec la trésorerie. Une facture peut être comptabilisée dans les produits alors qu’elle n’est pas encore encaissée. À l’inverse, un investissement peut consommer du cash sans peser immédiatement de la même façon dans le compte de résultat. Le résultat d’exploitation aide donc à juger la performance économique, mais il doit être lu avec le plan de trésorerie et le bilan.
La bonne image, pour un lecteur de Gamers du Nord, serait celle d’un tableau de statistiques après une mission. Le score global compte, mais il faut aussi regarder l’endurance, les ressources consommées, les dégâts encaissés et la capacité à tenir le niveau suivant. Le résultat d’exploitation est ce score de mission courant : il dit si le run quotidien est viable.
Le signal reste volontairement limité. C’est justement sa force quand il faut décider vite sans noyer l’équipe dans tous les chiffres.
La formule tient en une ligne. Le vrai travail consiste à trier correctement les postes avant de calculer.
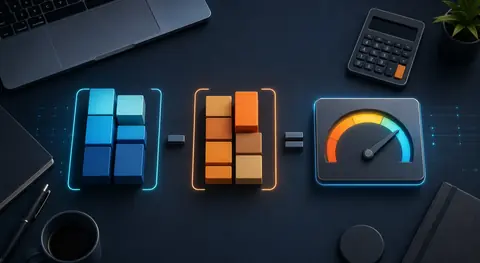
La formule de base est directe : résultat d’exploitation = produits d’exploitation - charges d’exploitation. Les produits d’exploitation regroupent les revenus liés à l’activité normale. Les charges d’exploitation regroupent les dépenses nécessaires pour générer ces revenus. Le calcul paraît simple ; les erreurs viennent surtout du mauvais classement des postes.
Dans les produits d’exploitation, on retrouve généralement le chiffre d’affaires, la production stockée ou immobilisée selon les cas, les reprises sur provisions d’exploitation, certaines subventions d’exploitation et les autres produits rattachés à l’activité. Dans les charges d’exploitation, on retrouve notamment les achats, les variations de stock, les services extérieurs, les salaires, les cotisations sociales, les impôts et taxes d’exploitation, les dotations aux amortissements et les provisions liées à l’activité.
Exemple : une entreprise réalise 420 000 € de produits d’exploitation sur l’année. Ses charges d’exploitation atteignent 356 000 €. Son résultat d’exploitation est donc de 64 000 €. Ce montant signifie que l’activité courante a dégagé une marge comptable positive avant les charges financières, le résultat exceptionnel et l’impôt sur les bénéfices.
Le chiffre brut n’est jamais suffisant. Un résultat d’exploitation de 64 000 € peut être excellent pour une petite structure légère, mais faible pour une entreprise qui mobilise beaucoup de salariés, de machines ou de stocks. Il faut donc le rapporter au chiffre d’affaires, à l’historique de l’entreprise et aux standards du secteur. Le vrai signal vient de la tendance, pas seulement du montant isolé.
Gardez aussi le secteur en tête. Une marge normale dans un service peut être anormale dans un commerce très stocké.
Ces indicateurs se suivent dans le compte de résultat, mais ils ne racontent pas la même chose.
Produits d’exploitation - charges d’exploitation
Il mesure la performance du cœur de métier.
Produits financiers - charges financières
Il dépend notamment des intérêts, placements et effets financiers.
Résultat global après impôts et éléments exceptionnels
Il indique le bénéfice ou la perte finale de l’exercice.
On peut aussi lire le résultat d’exploitation à partir de l’excédent brut d’exploitation, souvent abrégé EBE. L’EBE mesure la performance générée par l’activité avant les amortissements, provisions et certains autres produits ou charges d’exploitation. Il donne une vision plus “cash opérationnel”, même s’il reste un indicateur comptable.
Le passage de l’EBE au résultat d’exploitation explique pourquoi deux entreprises apparemment comparables peuvent afficher des résultats très différents. Une entreprise très équipée, qui amortit beaucoup de matériel, peut avoir un EBE correct mais un résultat d’exploitation plus serré ; une structure de services légère peut convertir plus directement sa marge brute en résultat. Cette lecture devient précieuse quand la direction hésite entre investir davantage, réduire les charges ou revoir les prix, car elle sépare la performance immédiate de l’activité de l’effet comptable des choix passés.
Le sujet de tech pour gamers : quoi prioriser sans se tromper est développé dans tech pour gamers.
La logique est la suivante : on part de l’EBE, puis on ajoute les autres produits d’exploitation pertinents et on retranche les dotations aux amortissements, dépréciations et provisions, ainsi que les autres charges d’exploitation. Ce chemin de lecture aide à isoler le poids des investissements passés et des risques comptables sur la rentabilité courante.
Cette approche est utile quand le dirigeant veut savoir si le problème vient de l’activité elle-même ou de sa structure. Si l’EBE baisse, il faut regarder les prix, volumes, achats, charges externes et masse salariale. Si l’EBE tient mais que le résultat d’exploitation recule, il faut examiner les amortissements, provisions, dépréciations et choix d’investissement.
La nuance évite les mauvais remèdes. On ne corrige pas un amortissement comme une remise commerciale trop généreuse.
Avant d’interpréter, sécurisez les données. Un poste mal classé peut changer tout le diagnostic.
Un résultat d’exploitation fiable dépend d’abord du bon périmètre. Les produits et charges retenus doivent appartenir à l’activité normale. Une cession exceptionnelle, une charge rare ou un produit financier ne doit pas venir fausser la lecture opérationnelle. Ce tri est essentiel, surtout dans les petites entreprises où une seule écriture inhabituelle peut donner une impression trompeuse.
Le premier poste à contrôler est le chiffre d’affaires. Il faut vérifier la période, les avoirs, les factures à établir, les produits constatés d’avance et les éventuels décalages de reconnaissance. Une hausse de chiffre d’affaires mal rattachée à l’exercice peut gonfler artificiellement le résultat. À l’inverse, un revenu oublié peut sous-estimer la performance réelle.
Le deuxième point concerne les achats et charges externes. Dans beaucoup d’entreprises, c’est là que la marge se joue : sous-traitance, abonnements logiciels, frais de plateforme, énergie, transport, commissions, maintenance, loyers, assurances. Une petite dérive répétée sur plusieurs postes peut produire une baisse plus importante qu’une seule grosse dépense visible.
Le troisième contrôle porte sur la cohérence entre gestion et comptabilité. Si le dirigeant suit une marge dans son outil commercial, mais que le compte de résultat raconte autre chose, il faut expliquer l’écart. Le problème peut venir d’un coût oublié, d’un délai de facturation, d’un stock mal valorisé, d’une dépense classée trop largement ou d’une écriture passée au bon endroit techniquement mais mal comprise côté pilotage. Un bon calcul doit pouvoir être relié à des décisions concrètes, sinon il reste un score sans replay exploitable.
Chaque signal appelle une vérification différente. Le résultat d’exploitation donne l’alerte, mais il ne remplace pas le diagnostic.
Les clients paient-ils trop tard ou les stocks immobilisent-ils trop de cash ?
Impact décision : L’activité est rentable sur le papier, mais le besoin en fonds de roulement absorbe les liquidités.
La croissance se fait-elle avec trop de remises, de sous-traitance ou de recrutements ?
Impact décision : La marge unitaire ou la productivité peuvent être en train de décrocher.
Les amortissements, provisions ou dépréciations pèsent-ils fortement sur l’exercice ?
Impact décision : Le modèle opérationnel peut tenir, mais la structure d’investissement doit être relue.
Une charge ou un produit inhabituel a-t-il été laissé dans l’exploitation ?
Impact décision : La comparaison annuelle peut devenir trompeuse si le périmètre n’est pas homogène.
Un chiffre isolé ne décide rien. Il devient utile seulement comparé à l’activité, au budget et à l’historique.
Un résultat d’exploitation positif indique que l’activité courante couvre ses charges d’exploitation et dégage un surplus comptable. C’est un signal favorable, mais pas une garantie absolue. Il faut encore financer les intérêts éventuels, absorber les impôts, investir, rembourser les dettes et tenir la trésorerie. Le chiffre dit : le moteur opérationnel produit de la valeur. Il ne dit pas encore si toute la machine est confortable.
Un résultat d’exploitation négatif indique que l’activité courante ne couvre pas ses charges sur la période. Là, le message est plus urgent. L’entreprise peut survivre temporairement grâce à de la trésorerie, un financement, une saisonnalité favorable ou une phase d’investissement, mais le modèle doit être expliqué. Si le négatif devient récurrent, il faut traiter la cause, pas seulement attendre une meilleure année.
Le taux de résultat d’exploitation aide à rendre la lecture plus utile. Il se calcule généralement ainsi : résultat d’exploitation divisé par chiffre d’affaires, puis multiplié par 100. Un taux de 8 % signifie que 8 € de résultat d’exploitation sont dégagés pour 100 € de ventes. Ce ratio permet de comparer l’évolution de l’entreprise dans le temps, et parfois de se situer face à des repères sectoriels.
Ce ratio parle mieux aux équipes. Il transforme un montant abstrait en efficacité économique par tranche de chiffre d’affaires.
Attention toutefois aux comparaisons trop rapides. Une activité de conseil, un commerce physique, un studio de développement, une société industrielle et une marketplace n’ont pas les mêmes charges fixes, les mêmes marges brutes ni les mêmes cycles d’investissement. Le bon réflexe consiste à comparer l’entreprise à son historique, à son budget, puis à des entreprises réellement proches.
C’est ici que l’indicateur devient utile. Il doit déboucher sur un arbitrage, pas sur une simple observation.
Le résultat d’exploitation devient utile quand il déclenche une décision. Le premier levier est souvent le prix de vente. Si les charges augmentent et que les prix restent figés, la marge se comprime mécaniquement. Il ne s’agit pas de tout augmenter sans réflexion, mais d’identifier les offres, clients ou prestations dont le prix ne couvre plus l’effort réel.
Le deuxième levier concerne les coûts variables. Achats, sous-traitance, commissions, frais de livraison ou outils facturés à l’usage peuvent suivre la croissance de façon excessive. Une entreprise peut vendre plus et gagner moins si chaque vente embarque trop de coûts cachés, surtout quand les remises commerciales, les reprises opérationnelles et les abonnements par utilisateur progressent en silence. Dans ce cas, la priorité est de revoir les fournisseurs, les process, les remises et les conditions commerciales.
Le troisième levier porte sur les charges fixes. Les locaux, salaires, abonnements, licences, assurances, équipements ou remboursements indirects donnent de la stabilité, mais ils créent aussi un seuil à franchir. Quand l’activité ralentit, ces charges restent. Quand l’activité accélère, elles peuvent devenir rentables si elles permettent d’absorber plus de volume sans explosion des coûts.
Enfin, il faut regarder la productivité. Deux entreprises avec le même chiffre d’affaires peuvent afficher des résultats d’exploitation très différents si l’une produit plus vite, facture mieux, limite les reprises, standardise ses offres ou automatise certaines tâches. La question n’est pas seulement “combien vend-on ?”, mais combien coûte réellement chaque vente livrée.
Une fois le résultat d’exploitation connu, cette séquence évite de partir dans tous les sens.
La plupart des erreurs viennent d’un raccourci. On lit trop vite un chiffre qui demande un contexte.
La première erreur consiste à célébrer un chiffre positif sans regarder la tendance. Si le résultat d’exploitation passe de 90 000 € à 45 000 € alors que le chiffre d’affaires augmente, le problème est réel. La performance reste positive, mais le modèle perd en efficacité. Le bon indicateur est alors la marge d’exploitation, pas seulement le montant final.
La deuxième erreur consiste à mélanger exploitation et exceptionnel. Une indemnité rare, une vente d’actif ou une charge non récurrente peut modifier le résultat net sans dire grand-chose sur l’activité quotidienne. Pour piloter l’entreprise, il faut remettre chaque élément dans sa zone : exploitation, financier, exceptionnel. Sinon, on corrige parfois le mauvais problème.
Ce tri protège la décision. Il empêche une bonne ou mauvaise surprise ponctuelle de masquer la tendance opérationnelle.
La troisième erreur consiste à ignorer les amortissements. Ils ne sortent pas de la trésorerie au moment où ils sont comptabilisés, mais ils traduisent l’usure ou la consommation économique d’un investissement. Les retirer mentalement du raisonnement peut donner une impression trop optimiste, surtout dans une activité qui dépend de matériel, d’outillage ou de développement logiciel immobilisé.
La quatrième erreur est de regarder l’indicateur trop rarement. Un dirigeant qui découvre son résultat d’exploitation uniquement à la clôture comptable pilote avec du retard. Même une estimation trimestrielle ou mensuelle imparfaite vaut mieux qu’un diagnostic annuel trop tardif, à condition de rester prudent et de ne pas transformer une projection en vérité définitive.
Imaginons une PME de services numériques. Elle réalise 600 000 € de chiffre d’affaires et comptabilise 20 000 € d’autres produits d’exploitation. Ses produits d’exploitation atteignent donc 620 000 €. En face, elle supporte 140 000 € de sous-traitance, 255 000 € de salaires et charges sociales, 68 000 € de frais externes, 18 000 € d’impôts et taxes d’exploitation, 32 000 € d’amortissements et 7 000 € d’autres charges.
Ses charges d’exploitation totalisent 520 000 €. Le résultat d’exploitation ressort à 100 000 €. Le taux de résultat d’exploitation est donc d’environ 16,7 % du chiffre d’affaires. À première vue, le niveau paraît confortable. Mais la lecture devient plus intéressante si l’année précédente affichait 110 000 € de résultat pour seulement 520 000 € de chiffre d’affaires.
Dans ce cas, l’entreprise a grandi, mais sa rentabilité opérationnelle s’est affaiblie. Le diagnostic doit rechercher où la marge s’est diluée : sous-traitance plus chère, recrutements pas encore productifs, prix trop bas sur les nouveaux contrats, abonnements empilés, temps non facturé, ou amortissements liés à un investissement récent. Le résultat d’exploitation donne donc le point d’entrée du diagnostic.
La décision ne sera pas la même selon la cause. Si le problème vient de contrats mal tarifés, il faut revoir les grilles de prix. Si le problème vient de recrutements récents, il faut suivre la montée en charge. Si le problème vient de frais fixes devenus trop élevés, il faut arbitrer. Et si le problème vient d’un investissement utile mais lourd, il faut vérifier son rendement attendu sur plusieurs exercices.
Un seul levier prioritaire suffit souvent. Le traiter proprement vaut mieux qu’un plan d’action trop large.
La bonne fréquence dépend du rythme de décision. Plus l’activité bouge, plus le suivi doit être rapproché.
Pour une petite structure stable, un suivi trimestriel peut suffire à repérer les tendances. Pour une entreprise en croissance, avec beaucoup de charges variables ou de recrutements, un suivi mensuel devient plus utile. L’important est d’avoir une méthode constante : mêmes familles de charges, mêmes règles de rattachement, même niveau de prudence sur les écritures estimées.
Le suivi doit rester proportionné. Inutile de construire un cockpit complexe si les données sont fragiles ou trop longues à produire. Mieux vaut un tableau simple, revu régulièrement, qui met en évidence le chiffre d’affaires, la marge brute, les charges externes, la masse salariale, l’EBE estimé et le résultat d’exploitation estimé. Ce format suffit souvent à voir si la trajectoire reste saine, à condition de noter les hypothèses utilisées et de ne pas comparer un mois estimé avec une clôture comptable complète.
Dans une équipe, l’indicateur gagne à être partagé avec les responsables concernés, sans transformer la comptabilité en tribunal. Un commercial doit comprendre l’effet des remises. Un responsable opérationnel doit voir le coût des reprises. Un dirigeant doit arbitrer entre vitesse de croissance et marge. Le résultat d’exploitation devient alors un langage commun, pas seulement une ligne comptable.
Le même résultat peut appeler deux décisions différentes selon la cause observée.

Une marge qui recule demande de séparer prix, volumes, coûts variables et charges fixes avant de décider.

Une fois la cause isolée, l’action doit viser un levier prioritaire plutôt qu’une correction générale.
Retenez surtout la logique d’action. Le calcul n’a d’intérêt que s’il améliore la prochaine décision.
Le résultat d’exploitation n’est pas un trophée à afficher une fois par an. C’est un signal de pilotage. Il mesure la capacité de l’activité courante à créer de la valeur, en excluant ce qui relève du financement, de l’exceptionnel ou du résultat final après impôt. Sa formule est simple, mais sa lecture demande de la méthode : périmètre correct, postes vérifiés, comparaison dans le temps et diagnostic des causes.
La priorité est donc claire : calculez-le proprement, rapportez-le au chiffre d’affaires, puis cherchez l’explication des variations. Si le résultat baisse, ne corrigez pas tout à la fois. Choisissez le levier qui pèse le plus : prix, achats, charges fixes, productivité ou investissement. C’est comme dans une bonne stratégie : on ne gagne pas en regardant seulement le score final, mais en comprenant quelle mécanique fait perdre ou gagner la prochaine manche.
À lire aussi
La question des défauts en entretien ne demande pas une confession. Elle teste surtout votre lucidité, votre recul et votre capacité à progresser sans fragiliser le poste visé.
 · ·9 min
Une présentation réussie ne tient pas qu'aux outils utilisés. Que vous choisissiez PowerPoint ou Google Slides, ce qui marque votre [ ]
 · ·9 min
L'IA chinoise Manus suscite un engouement inédit dans les directions digitales. Présentée comme un agent autonome, elle ne se limite [ ]
· ·11 min 
Un extranet peut simplifier les échanges avec clients, partenaires ou fournisseurs, à condition de le cadrer comme un vrai outil de gestion.
· ·10 min 
Un débit « AMZ Digital FRA » sur votre relevé et des questions qui s'enchaînent ? Cette mention renvoie à [ ]
· ·7 min 
Un ATS comme HR4You ne remplace pas le jugement RH. Il devient utile quand les étapes, les droits, les données et les indicateurs sont cadrés avant le déploiement.
· ·11 min Un recap net, des sorties a surveiller et nos meilleurs debriefs sans spam.
Aucun spam. Désinscription en un clic.
